半導體 重新定義新能源時代的底層力量與設備突圍
當全球能源結構從化石燃料向可再生能源加速轉型時,一個被反復提及卻仍被低估的事實是:新能源的競爭,本質上已演變為功率半導體與智能控制芯片的競爭。半導體不再只是信息技術的核心,它正在重新定義新能源的技術邊界、效率極限與產業形態。而在這一進程中,半導體設備作為產業母機,其自主可控程度決定了一個國家能否在新能源賽道上掌握真正的話語權。
一、從“電力電子”到“能源芯片”:半導體重構新能源系統
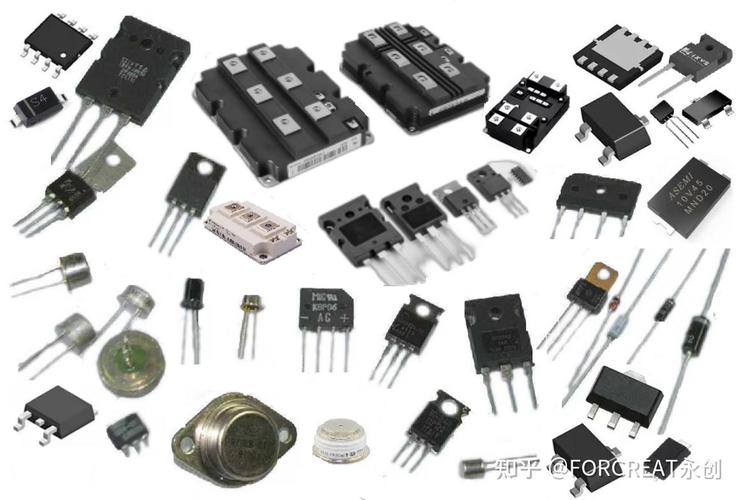
傳統能源體系依賴機械與電磁裝置實現能量轉換,效率低、響應慢、體積大。而今天的光伏逆變器、儲能變流器、風電變流器、新能源汽車電驅系統,其核心無一例外是功率半導體器件。以碳化硅(SiC)和氮化鎵(GaN)為代表的第三代半導體,將能源轉換效率推升至99%以上,同時使系統體積縮小50%以上。以一輛電動汽車為例,采用SiC模塊的主逆變器可將續航里程提升5%-10%,這直接改變了產品的市場競爭力。
更重要的是,半導體讓新能源系統具備了“可編程性”。通過數字信號處理器(DSP)與微控制器(MCU),光伏電站可以實時追蹤最大功率點,儲能系統可以主動平抑電網波動,充電樁可以實現V2G雙向互動。新能源不再是被動的能量來源,而成為可感知、可調度、可交易的智能節點。可以說,沒有先進半導體的支撐,就沒有現代新能源產業的形態。
二、設備端:“卡脖子”隱憂與突圍邏輯
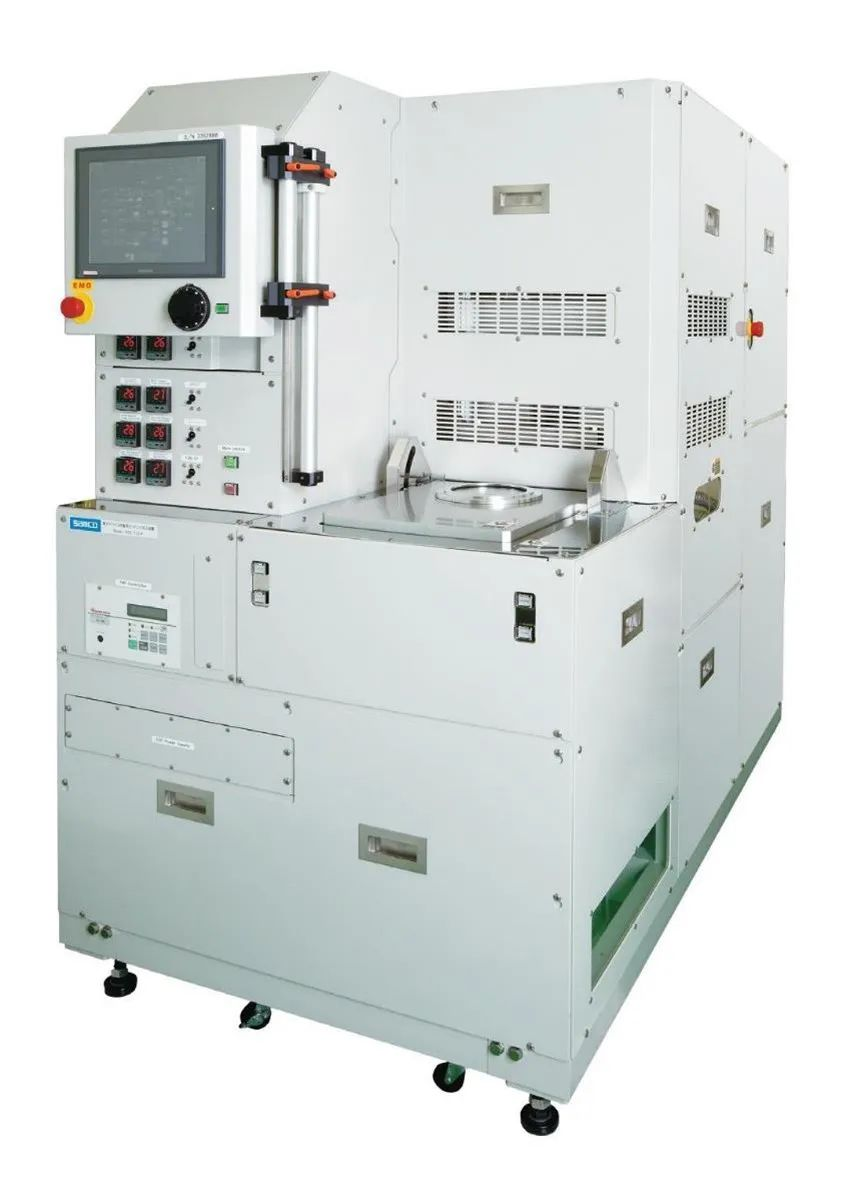
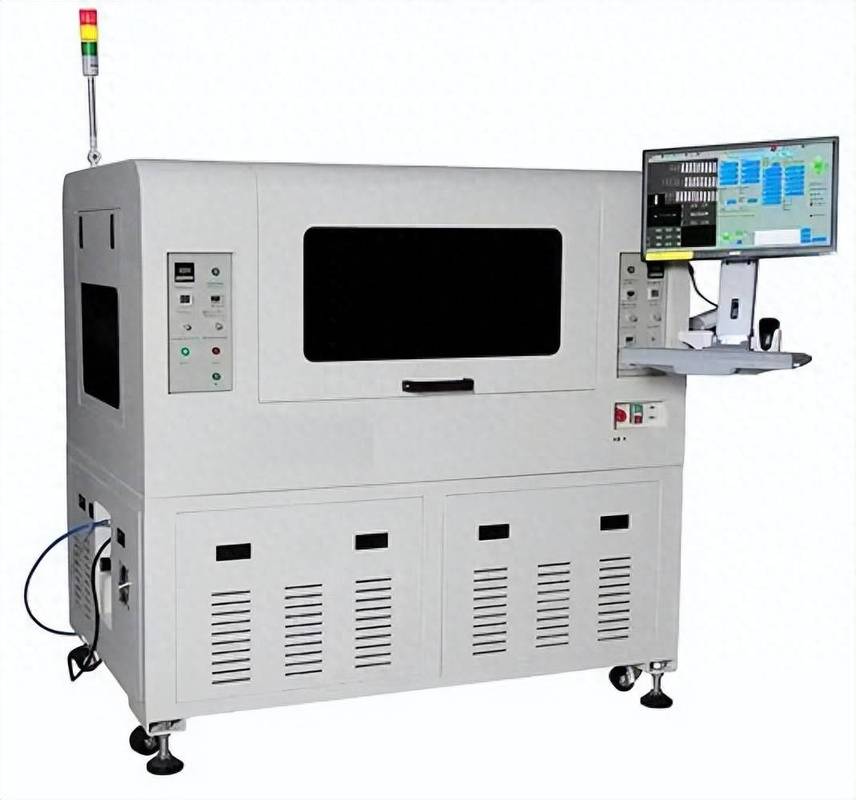
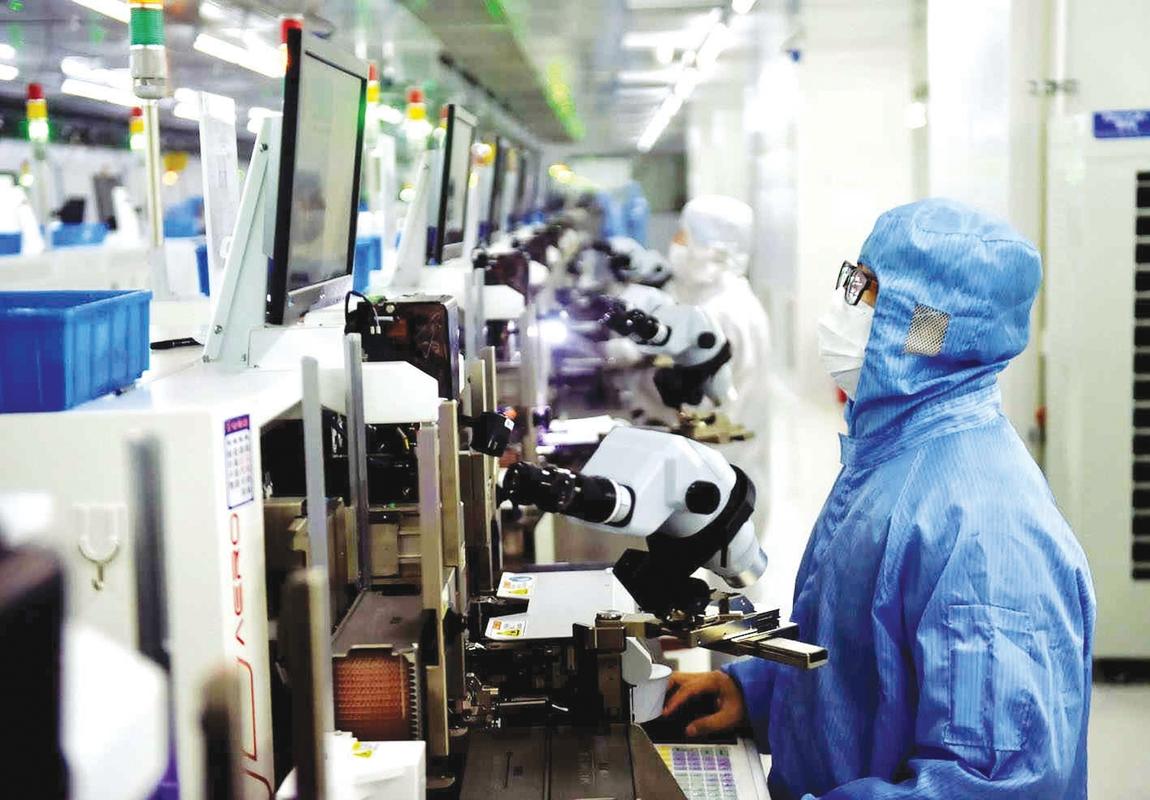
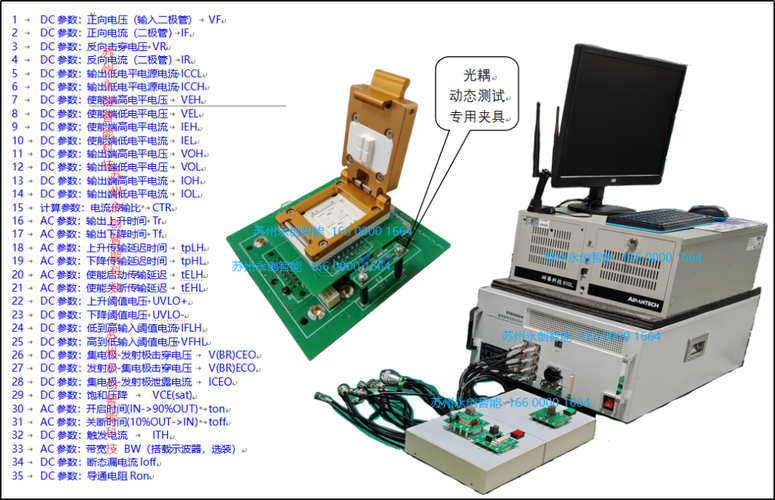
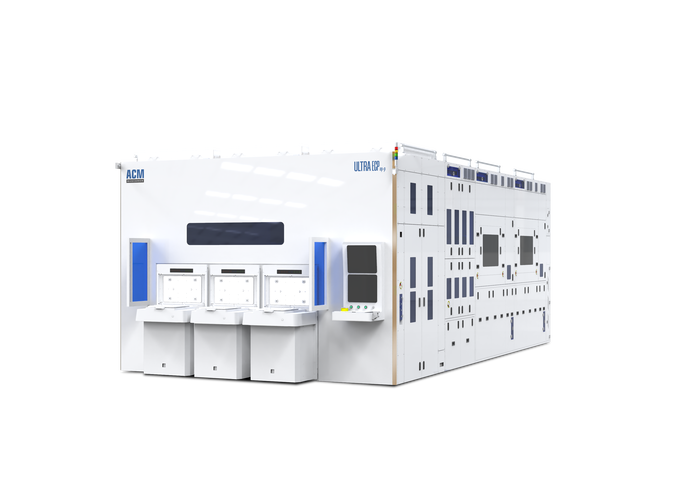
任何一枚功率芯片或控制芯片的誕生,都離不開上百道工藝步驟——光刻、刻蝕、薄膜沉積、離子注入、封裝測試等。而承擔這些步驟的半導體設備,正是新能源芯片從設計走向量產的關鍵。高端的深紫外光刻機、原子層沉積設備、高密度等離子體刻蝕機,長期由少數國際巨頭壟斷。如果這些設備受到出口管制或供應鏈中斷,下游的新能源汽車、光伏、儲能產業將面臨“無芯可用”的窘境。
因此,半導體設備在新能源語境下具有雙重戰略意義:其一,它是新能源芯片自主制造的物理前提;其二,它本身也是精密制造與新材料技術的集大成者,其進步會反向拉動整個工業基礎能力。當前,國內在清洗設備、去膠設備、熱處理設備等領域已實現部分國產替代,但在光刻、高端量測、離子注入等環節仍差距顯著。突圍的路徑并非全面追趕,而是聚焦功率半導體特有的工藝需求——例如SiC器件需要高溫離子注入機、高溫退火爐與高精度減薄設備,這些并非7nm邏輯芯片的尖端設備,卻是新能源芯片的“專用利器”。大量投入、長期迭代、與下游用戶深度綁定,是設備企業可行的破局方式。
三、系統協同:設備—芯片—能源的閉環正在形成
新能源產業給予半導體設備的,不僅是訂單,更是技術演進的牽引力。光伏逆變器要求芯片耐高壓、低損耗;車載電驅要求芯片耐高溫、高可靠性;儲能變流器要求芯片支持高頻開關。這些需求傳遞到設備端,就轉化為對薄膜厚度均勻性、刻蝕深寬比、摻雜濃度控制等參數的極致要求。反過來,設備精度的提升又使芯片性能躍升,從而推動新能源系統效率提高、成本下降。
這一閉環表明:新能源與半導體設備不是簡單的上下游關系,而是互為定義、協同進化的生態。誰能在這一生態中掌握核心設備,誰就能在能源轉型的長期競賽中獲得成本優勢與技術迭代速度。政策層面,應當將功率半導體設備納入新能源產業整體規劃,以應用場景拉動設備驗證,以設備突破反哺芯片產能,避免“能源補貼熱火朝天,設備研發冷冷清清”的失衡。
四、重新定義,從底層開始
半導體正在重新定義新能源,這已不是預言,而是現實。從發電到輸電、從儲能到用電,每一點效率提升、每一分成本下降,背后都有芯片制程的進步。而芯片進步的根基,在于半導體設備。因此,當我們討論能源安全、能源獨立時,真正的底層命題是:我們能否自主制造那些定義新能源性能的芯片,以及制造這些芯片的設備。只有把設備這一“母機”掌握在自己手中,新能源的“新”才能可持續、可迭代、可領先。
未來十年,誰在半導體設備上更有耐心,誰就會在新能源上更有底氣。這既是技術的擴散過程,也是產業權力鏈條的重塑過程。半導體重新定義新能源的方式,從來不是通過標語,而是通過每一臺刻蝕機、每一臺離子注入機、每一臺薄膜沉積設備的精準運轉。
如若轉載,請注明出處:http://www.chouman.cn/product/4.html
更新時間:2026-10-18 01:53:55