半導體設備 是時候跟過去告別了
半導體設備,作為現(xiàn)代科技產(chǎn)業(yè)的基石,曾經(jīng)定義了全球分工的黃金時代。荷蘭的光刻機、美國的刻蝕機、日本的清洗設備,在自由貿(mào)易的框架下流動,支撐起從智能手機到人工智能的每一次飛躍。地緣政治的裂變、技術(shù)民族主義的抬頭、以及供應鏈安全的焦慮,正讓這個高度全球化的行業(yè)站在一個分水嶺上——我們或許真的到了跟過去告別的時候。
過去的三十年,半導體設備行業(yè)遵循著一條清晰的邏輯:效率至上。全球頂尖的IDM(垂直整合制造商)和Foundry(代工廠)基于性價比選擇設備,ASML的EUV光刻機、應用材料的沉積設備、泛林的刻蝕設備成為行業(yè)標準。這一體系培育了極致的專業(yè)化:荷蘭人專注光學,美國人主攻材料工程,日本人精耕清洗與涂膠。背后是WTO框架下的零關(guān)稅、技術(shù)標準的全球協(xié)同,以及巨頭之間長達數(shù)十年的信任默契——設備商與芯片制造商共同研發(fā),風險共擔,成果共享。這種模式驅(qū)動了摩爾定律近半個世紀的狂奔,把人類帶入了納米時代。
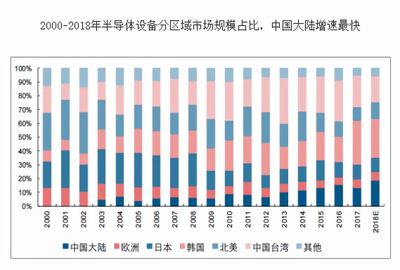
但歷史正在換擋。2018年以來的貿(mào)易摩擦,演變?yōu)?022年后的全面出口管制。美國、日本、荷蘭相繼限制先進設備對華出口,半導體設備從商品變成了戰(zhàn)略武器。過去設備商簽訂的跨代合作協(xié)議,現(xiàn)在每一條條款都要在法律合規(guī)的顯微鏡下審視。”技術(shù)的歸技術(shù),政治的歸政治“成了一種奢望。中國這個全球最大的半導體設備市場被迫啟動國產(chǎn)替代,而美日歐廠商則面臨失去市場份額的焦慮——根據(jù)SEMI數(shù)據(jù),2023年中國大陸設備采購額仍達300億美元,但門檻正在層層加高。信任比光刻機更精密,一旦破碎,修復比重建EUV光源還難。
向過去告別,不在于簡單地”脫鉤“,而在于邏輯的底層重置。從效率優(yōu)先轉(zhuǎn)向安全優(yōu)先。芯片制造商和設備商開始備份供應商,甚至是備胎的備胎。一個ASML EUV機臺包含十萬個零件,任一供應中斷都會讓產(chǎn)線癱瘓三個月。這種脆弱性在過去被”最優(yōu)成本“偽裝,如今裸露無遺。從全球單一標準走向區(qū)域化樹狀體系:美國主導先進制程設備聯(lián)盟,歐洲強化主權(quán)技術(shù),中國傾力打造全流程本土設備。WSTS預測,從涂膠顯影到量測設備,未來五年將出現(xiàn)對”第二條供應鏈“的迭代投資。分裂的代價是整個行業(yè)的研發(fā)效率不可避免地下滑,但入場者不得不買票。第三,設備行業(yè)的客戶開始自建生產(chǎn)線反噬專業(yè)分工。臺積電自建先進封測產(chǎn)線,英特爾大量內(nèi)制關(guān)鍵設備工具,連蘋果都下探CMOS和MicroLED替代。設備商原本稀松平常的年度降價已成過眼云煙——稀缺使籌碼全面回到技術(shù)提供方,定金隊列決定收入順序。
最深處告別的分決屬于我們每一次部署邏輯、處理代碼的地平線:”算起來越努力、迭代越快才是福“至少暫時讓位于加勒越來越嚴的技術(shù)出口核算之筆點算所撬動地緣管位的價錯。”摩爾才是主人 “變成了誰擁有科技圈臺最高位——華為Meta管控流下的嘗試讓一個單片性能永遠過時依賴通路進口通路夢魘崩塌得更轟然而決,。業(yè)界反思者一致認為不必幻想回到2015年的全球化技術(shù)烏托邦。”缺芯非極端情況故態(tài)暫停靜,結(jié)構(gòu)因素已經(jīng)把宏觀機命變量。
如若轉(zhuǎn)載,請注明出處:http://www.chouman.cn/product/20.html
更新時間:2026-10-14 04:39:48