國內廠商市場份額望快速提升!半導體設備中標數量高位運行,一文梳理核心標的
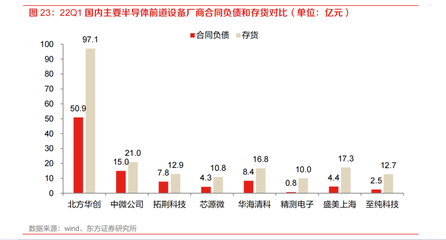
全球半導體產業格局深刻調整,供應鏈本土化趨勢加速演進。在政策支持、資本助力與下游需求拉動的多重共振下,國內半導體設備產業迎來發展黃金期。最新行業數據顯示,國內晶圓廠設備中標數量持續高位運行,本土廠商市場份額有望快速提升,半導體設備板塊投資價值凸顯。
一、中標數據高位運行,國產替代進程提速
據行業機構統計,2023年以來,國內主要晶圓廠招標中,國產設備中標數量占比穩步攀升,刻蝕、薄膜沉積、清洗、去膠等關鍵環節表現尤為突出。2024年上半年,多個本土設備商在長江存儲、華虹集團、積塔半導體等產線中標,訂單覆蓋刻蝕機、PVD、CVD、涂膠顯影、清洗機等多種核心裝備。
分析認為,中標數量維持高位,一方面源于國內晶圓廠擴產節奏穩健,成熟制程與特色工藝需求旺盛;另一方面,在地緣政治不確定性下,下游客戶加速導入國產設備,以保障供應鏈安全。當前,國內半導體設備國產化率已從2018年的不足10%提升至2023年的約35%,預計2025年有望突破50%,其中刻蝕、清洗等環節國產化率將率先達到較高水平。
二、核心成長邏輯清晰,設備板塊景氣上行
半導體設備作為晶圓制造的核心支撐,其市場空間與晶圓廠資本開支高度相關。據SEMI預測,2024年中國大陸晶圓廠設備支出將超過300億美元,繼續位居全球首位。在“逆全球化”背景下,國內設備企業享有三重成長邏輯:
- 市場擴容:全球半導體設備市場規模已突破千億美元,中國大陸占比持續提升,為本土企業提供廣闊舞臺。
- 國產替代:關鍵設備及零部件自主可控需求迫切,本土廠商技術突破后,份額提升具備高確定性。
- 品類擴張:平臺型公司從單一設備向多產品線延伸,打開第二成長曲線,如刻蝕龍頭拓展薄膜沉積、清洗等。
國家集成電路產業投資基金三期(大基金三期)已正式成立,注冊資本達3440億元,有望進一步撬動社會資本投向半導體設備等關鍵環節,加速產業升級。
三、核心標的梳理:關注平臺型龍頭與細分賽道先鋒
結合技術實力、客戶導入及訂單表現,以下A股半導體設備核心標的值得重點關注:
1. 北方華創:國內平臺型設備龍頭,產品覆蓋刻蝕、薄膜沉積、清洗、熱處理等,下游客戶涵蓋中芯國際、長江存儲等主流晶圓廠,憑借品類優勢與規模效應,充分受益國產替代。
2. 微導納米:ALD設備領軍企業,在光伏和半導體領域雙輪驅動,半導體ALD設備已進入國內頭部客戶產線,訂單快速增長。
3\. 中微公司:刻蝕設備國內龍頭,5nm刻蝕機已進入臺積電供應鏈,在MED和MOCVD領域亦有布局,技術對標國際一流。
4. 拓荊科技:專注于薄膜沉積設備,PECVD、SACVD等產品在國內一線晶圓廠實現量產突破,有望在CVD領域持續提升份額。
5\. 芯源微:涂膠顯影設備國內獨供,打破東京電子壟斷,前道涂膠顯影機已通過驗證并批量銷售,后道設備亦保持領先。
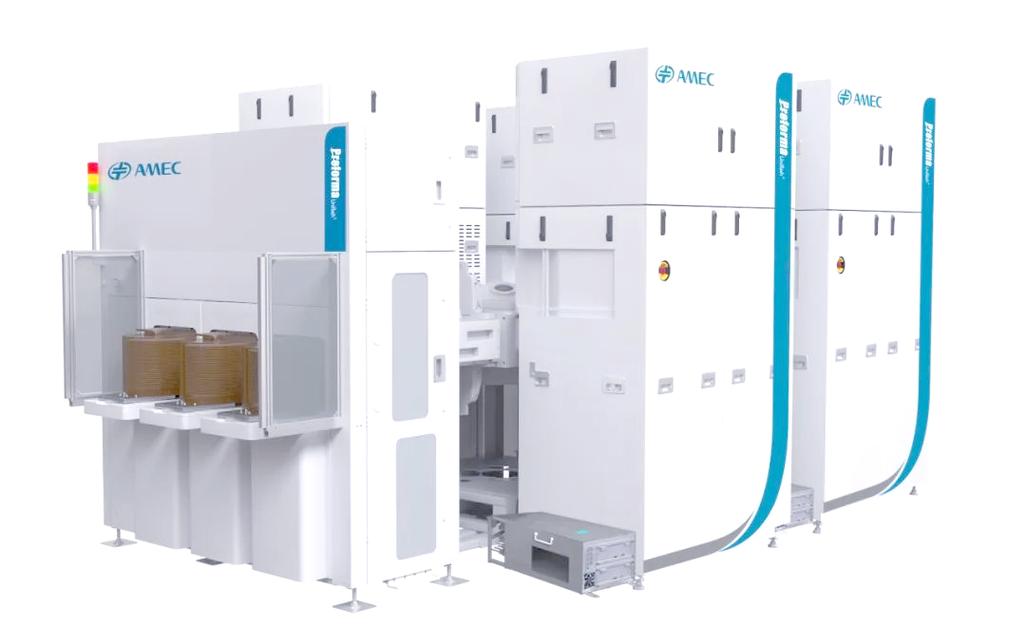
6. 盛美上海:清洗設備龍頭,SAPS、TEBO兆聲波清洗技術全球獨創,產品已進入海力士、長江存儲等產線,清洗設備國產化率提升最大受益者之一。
7. 華海清科:CMP設備國內獨家量產商,打破歐美壟斷,減薄設備亦處于領先地位,直接受益先進封裝與3D IC需求爆發。
8. 精測電子:半導體檢測設備平臺,在膜厚、OCD、電子束等領域均有布局,測試設備國產化率低,成長空間巨大。
萬業企業(離子注入機)、至純科技(清洗設備)、光力科技(劃片機)等細分龍頭亦值得跟蹤。
四、風險與挑戰不容忽視
盡管前景樂觀,但半導體設備產業仍面臨多重挑戰:下游晶圓廠擴產不及預期可能壓制設備需求;美國對關鍵零部件及技術的出口管制可能延緩產品研發進程;行業競爭加劇可能導致毛利率承壓;部分企業估值已透支未來業績,需警惕估值回調風險。
五、
國內半導體設備中標數量高位運行印證了國產替代的強勁勢頭,晶圓廠擴產與供應鏈安全雙輪驅動,本土設備商有望迎來份額與業績的雙重提升。以北方華創、中微公司為代表的平臺型龍頭,以及各細分賽道先鋒,有望在本輪產業浪潮中脫穎而出。投資者宜長期關注擁有核心技術、客戶粘性高、平臺化拓展能力強的設備企業,與國產半導體產業共成長。
(本文提及標的僅供參考,不構成投資建議。)
如若轉載,請注明出處:http://www.chouman.cn/product/19.html
更新時間:2026-10-14 16:37:21