國產光刻機再迎突破?激光巨頭官宣量產喜訊,核心部件自研率傳達90%
一則關于“國產光刻機已經量產,核心部件自研率高達90%”的消息在半導體行業和科技媒體中廣泛傳播,引發市場強烈關注。據多家自媒體平臺爆料,國內某激光巨頭正式官宣,其在半導體設備領域取得重大進展,不僅實現了光刻機相關產品的量產,更令人振奮的是,該設備有高達90%的零部件實現了自主研發與生產。
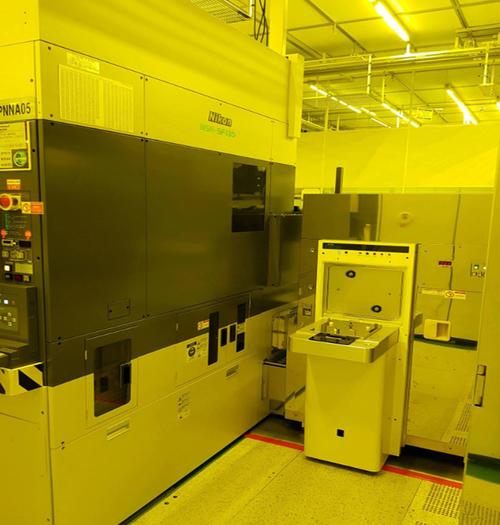
如果這一消息屬實,無疑將是中國半導體裝備產業史上的一座重要里程碑。長期以來,光刻機作為芯片制造皇冠上的明珠,其核心技術高度集中,供應鏈遍布全球。特別是在高端光刻領域,ASML等國際巨頭占據絕對主導地位,而國內芯片制造企業則嚴重依賴進口設備。因此,任何關于國產光刻機取得實質性突破的消息,都會瞬間觸動行業的敏感神經。
激光巨頭的“喜訊”:是光源突破還是概念平移?
此番發聲的“激光巨頭”,外界普遍猜測指向的是在大功率激光器領域深耕多年的頭部企業,如銳科激光、大族激光或炬光科技等。在光刻機的龐大系統中,光源系統是決定光刻精度和效率的核心分系統之一。無論是DUV(深紫外)還是EUV(極紫外)光刻機,都對激光光源的功率、穩定性和頻率有著極端苛刻的要求。如果國內激光企業能夠在光刻機光源系統上實現自研并伴隨整機量產,確實是一項值得振奮的成就。
仔細推敲消息中的關鍵詞——“90%零件實現自研”,需要保持審慎客觀。
從技術角度分析,一臺 современный 高端光刻機包含數萬個精密零部件,涉及精密光學、流體力學、高分子材料、精密機械、電子控制等數十個學科領域。即便是ASML,其EUV光刻機的核心零部件也僅有約15%由自身制造,其余依賴全球數千家供應商。因此,如果某家單一企業宣布90%零件自研且實現量產,更可能指向的是某一類特定環節的設備(如先進封裝光刻機、LED/MEMS專用光刻機)或某一核心分系統(如光刻光源模組),而非公眾語境下所指的用于7nm/5nm邏輯芯片制造的全程投影式光刻機。
“量產”背后的多重解讀:去膠、封裝還是前道?
根據行業經驗,“光刻機量產”需要區分具體種類:
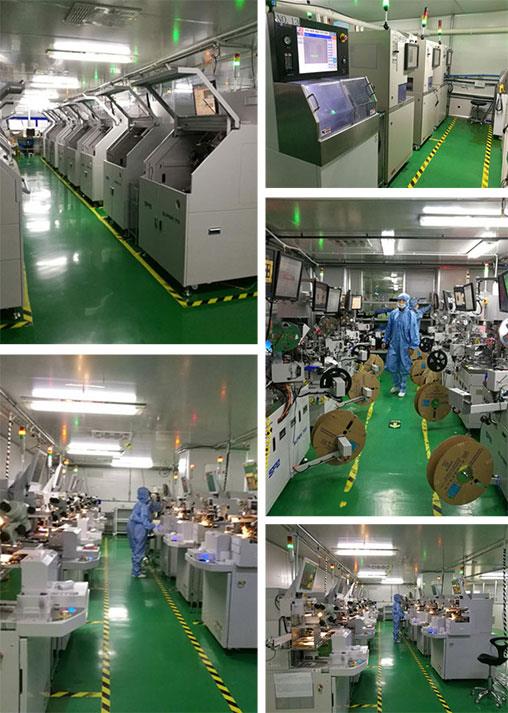
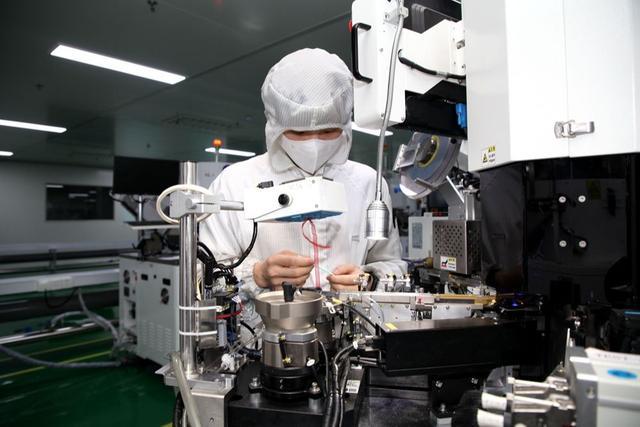
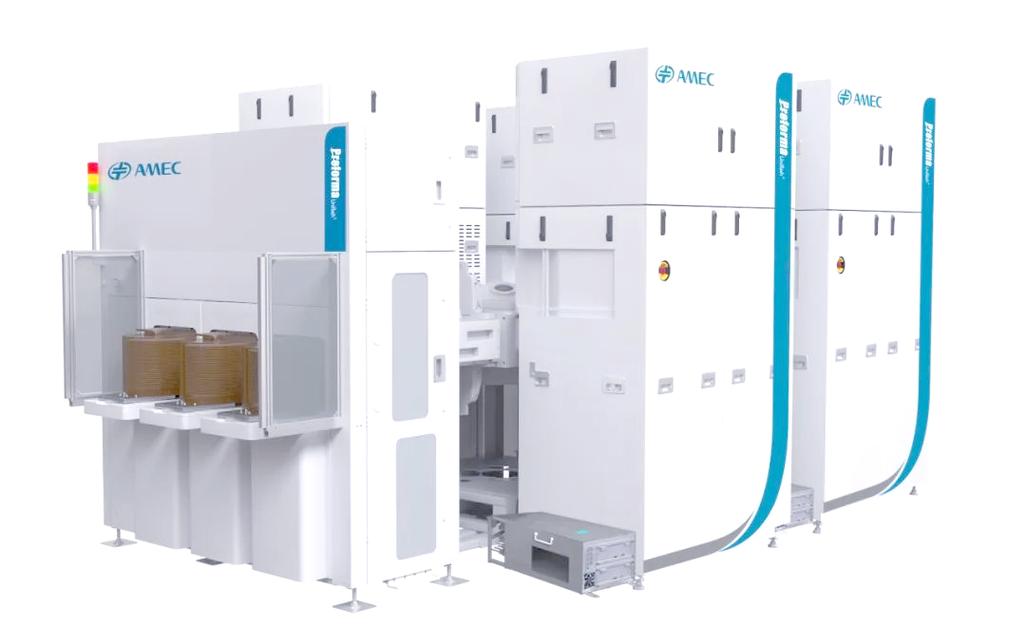
- 異質整合/先進封裝用光刻機:國內在用于 chiplet、3D封裝的光刻設備上確實取得了長足進步,這類設備精度要求相對前道大幅降低,對于激光光源和精密運動平臺的需求也較容易滿足。若能批量供貨給封測廠,稱之為“量產”是準確的。
- MEMS/LED/功率器件專用光刻機:這些細分市場所需的分辨率通常在微米級,市場較小但對國產化率提升有積極作用,且容易實現較高比例的自研。
- 前道DUV光刻機:用于28nm及以上成熟制程的干式或浸沒式光刻機,目前國內多家機構正在聯合攻關,即便某一核心部件完成自研驗證,整機達到量產并進行商業化銷售,也仍需下游晶圓廠經過嚴格的工藝驗證。
突破意義不容忽視,但差距仍需正視
無論此次官宣指向何種級別的設備,90%零部件自研的目標若能達成,都體現了國內企業在供應鏈自主可控方面的努力。在當前國際出口管制趨嚴的背景下,哪怕是一個激光器、一個光學鏡頭的國產替代,都可能挽救一條產線,具有切實的戰略價值。
我們也需冷靜看到,在光刻機這一系統工程中,最頂尖的EUV光源、超高數值孔徑物鏡系統、超精密雙工件臺等,仍是難以逾越的技術鴻溝。90%的零件自研目標在中低端設備較易實現,但在攻克7nm以下制程的光刻裝備上,即使實現了零部件自研,也需要多年的工藝磨合與產業驗證。
對于業界的“喜訊”,我們可以保持樂觀,關注其在哪些技術環節真正實現了“補鏈強鏈”,而避免過度解讀為全面攻克高端光刻機。國產半導體設備的每一小步,都值得鼓勵,但距離同臺競技的一大步仍需持續奮斗。
如若轉載,請注明出處:http://www.chouman.cn/product/15.html
更新時間:2026-10-14 11:31:01